Ecco, il rendimento è tornato. Questa è l’opinione di BlackRock – famosa società di investimenti americana che detiene il primato di principale punto di riferimento per la gestione del patrimonio. L’azienda ha pubblicato un report nel quale si dichiara apertamente che oggi abbiamo i tassi d’interesse strutturalmente più alti rispetto all’ultimo decennio.
Ma questo non significa procedere a occhi chiusi, senza il contributo di un consulente finanziario in grado di gestire, ottimizzare e diversificare il portafoglio. Inoltre, come suggerisce stesso il titolo del white paper pubblicato dal BlackRock Investment Institute, bisogna avere delle caratteristiche specifiche. Devi rimanere flessibile. Cosa significa esattamente?
🔽 Indice dei contenuti
Prima di iniziare: cos’è la BlackRock?
Forse, ti stai facendo qualche domanda su chi ha firmato il documento. Ebbene: il file PDF che ci suggerisce quanto sia importante investire bene i nostri risparmi è stato firmato e pubblicato sul sito della BlackRock. Vale a dire, la principale società di gestione d’investimenti al mondo, che gestisce un patrimonio che supera i 15.000 miliardi di dollari.
Il suo lavoro, per semplificare all’estremo, è quello di gestire investiti per conto di risparmiatori individuali, fondi pensione, compagnie di assicurazione, fondi sovrani e governi. Tutto questo non avviene a livello locale o nazionale ma internazionale. Insomma, quando BlackRock sostiene che il rendimento è tornato forse conviene approfondire la cosa.
Lo scenario generale: c’è ottimismo
Un’azienda di questa caratura – proprietaria del marchio iShares, il principale emittente mondiale di ETF, e di quote azionarie rilevanti in quasi tutte le più grandi società quotate al mondo come Microsoft, Apple, Amazon, Unicredit, Enel e molte altre – non può essere ignorata. Soprattutto quando apre il suo PDF di riflessione sull’andamento degli investimenti così:
The global surge in bond yields has restored income as a core source of portfolio returns. Compelling opportunities exist, but the evolving nature of bond market risk calls for a flexible approach.
L’aumento globale dei rendimenti obbligazionari ha ripristinato il reddito – inteso come flusso di cassa generato da cedole e tassi d’interesse, la componente income – come fonte primaria dei ritorni di portafoglio. Esistono opportunità convincenti, ma la natura in evoluzione del rischio sul mercato obbligazionario richiede un approccio flessibile. Quindi, la proposta è sempre quella di accogliere i benefici di un periodo positivo ma bisogna muoversi con cautela. D’altro canto, i rendimenti elevati sui titoli di Stato globali hanno generato opportunità di reddito chiare.
Il portafoglio strategico della BlackRock – quindi parliamo di dati interni – arriva al 5,6%, una quota importante rispetto al 2,3% di 5 anni fa. E l’analisi sui dati LSEG mostra che oltre l’80% dell’universo obbligazionario globale offre oggi un rendimento superiore al 4% con una quota in portafoglio balzata al 91%, contro solo il 2% registrato sui minimi dei rendimenti del 2021.
Come è cambiata la situazione nel tempo
Per comprendere cosa sta succedendo attualmente nel mercato degli investimenti dobbiamo dare uno sguardo a questo grafico, compreso nel report appena presentato. Qui abbiamo la percentuale di obbligazioni con un rendimento superiore al 4% dal 2000 al 2026. Come puoi facilmente intuire, il rendimento è veramente tornato in queste circostanze.
Si conferma in modo immediato il cambio di paradigma presentato nel documento di analisi firmato da BlackRock. Nel decennio successivo alla grande crisi finanziaria del 2008 c’è un’unica fonte di obbligazioni capaci di superare lo standard: Global high yield & emerging market debt. Quasi il 100% dei titoli di Stato e del credito di alta qualità offriva rendimenti inferiori al 4%.
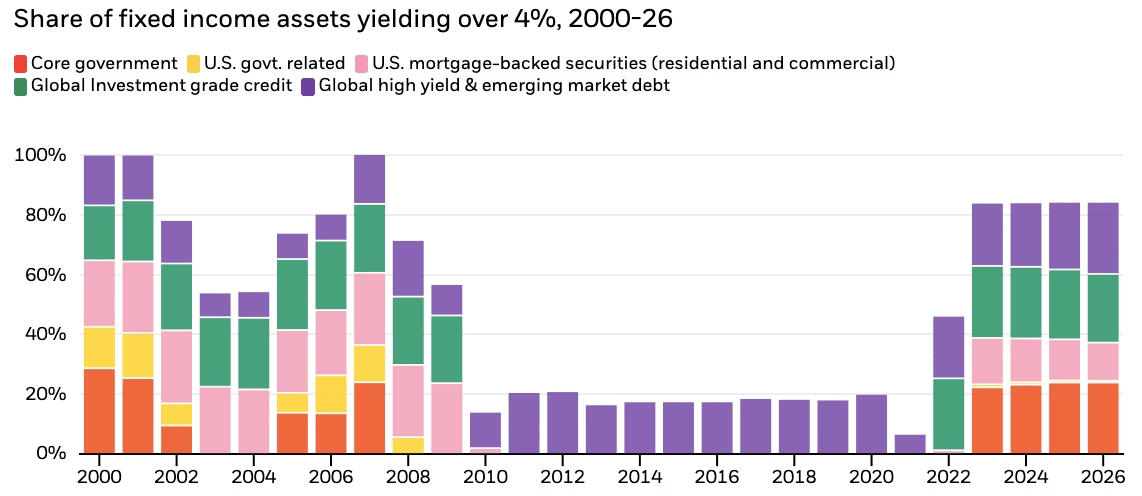
Obbligazioni con un rendimento superiore al 4%.
A partire dal 2022 si nota un’impennata complessiva delle voci comprese in questo grafico piuttosto chiaro che superano l’80% dell’universo obbligazionario preso in esame. In più, la condizione è piuttosto stabile se confrontiamo gli anni in cui ci troviamo rispetto a quelli che precedono il 2010.
Nel grafico compaiono i blocchi arancione che riguardano i Core government, quelli in verde (Global Investment grade credit) e anche in rosa (MBS). Questo significa che la quota di obbligazioni che superano il rendimento del 4% non riguarda più solo il segmento più rischioso ma è distribuita in modo equilibrato tra tutte le attività obbligazionarie, inclusi i titoli governativi.
Il giusto approccio per gli investitori?
I protagonisti che investono in obbligazioni e vogliono ottenere il massimo da questo trend positivo devono essere selettivi riguardo ai rischi che si assumono per generare quel reddito. Il concetto base che emerge dall’analisi è chiara: su un orizzonte di cinque anni, l’opportunità di reddito è nettamente migliorata ma l’investitore deve evitare l’errore di considerare il mercato obbligazionario come privo di rischi. Ad esempio, le obbligazioni a lungo termine rimangono vulnerabili secondo l’analisi di BlackRock.
“We are more positive on shorter-term bonds where higher yields offer attractive income with less duration risk. By contrast, higher yields have not been enough to change our cautious view on long-term bonds”.
La sensibilità dei loro prezzi alle variazioni dei tassi è elevata: i titoli di Stato a lungo termine dei paesi sviluppati hanno subito perdite tra il 30% e il 40% dal 2021 che non sono ancora state recuperate. In più si registra un’inflazione più elevata e volatile rispetto al passato, condizione che erode il valore reale dei titoli a reddito fisso tradizionali. Il discorso sulla flessibilità riguarda, come puoi facilmente intuire, la capacità dell’investitore di adattarsi e adeguarsi alle circostanze: bisogna saper leggere la realtà, annusare l’aria e prendere delle decisioni.
Ad esempio, avere un rendimento nominale elevato non è sufficiente perché non garantisce da solo la protezione del capitale se i tassi continuano a salire o se l’inflazione aumenta. La soluzione? Dobbiamo adattare attivamente il posizionamento anche per intercettare i disallineamenti di tasso tra diverse aree geografiche. Magari riducendo l’esposizione alle obbligazioni a lunghissima scadenza, che appaiono più sensibili alle oscillazioni dei tassi e all’inflazione, per focalizzare il capitale su scadenze brevi e medie.
Con il contributo di un esperto in questo settore puoi evitare il classico limite di chi investe in soli BTP o titoli di Stato tradizionali, per esplorare con le dovute attenzioni alcuni strumenti alternativi per diversificare gli investimenti sempre nel rispetto del budget e del profilo di rischio che hai deciso di seguire nel tempo.
Scritto da: Riccardo Esposito


1° CONSULENZA FINANZIARIA TELEFONICA CONOSCITIVA DI 30 MINUTI GRATUITA